
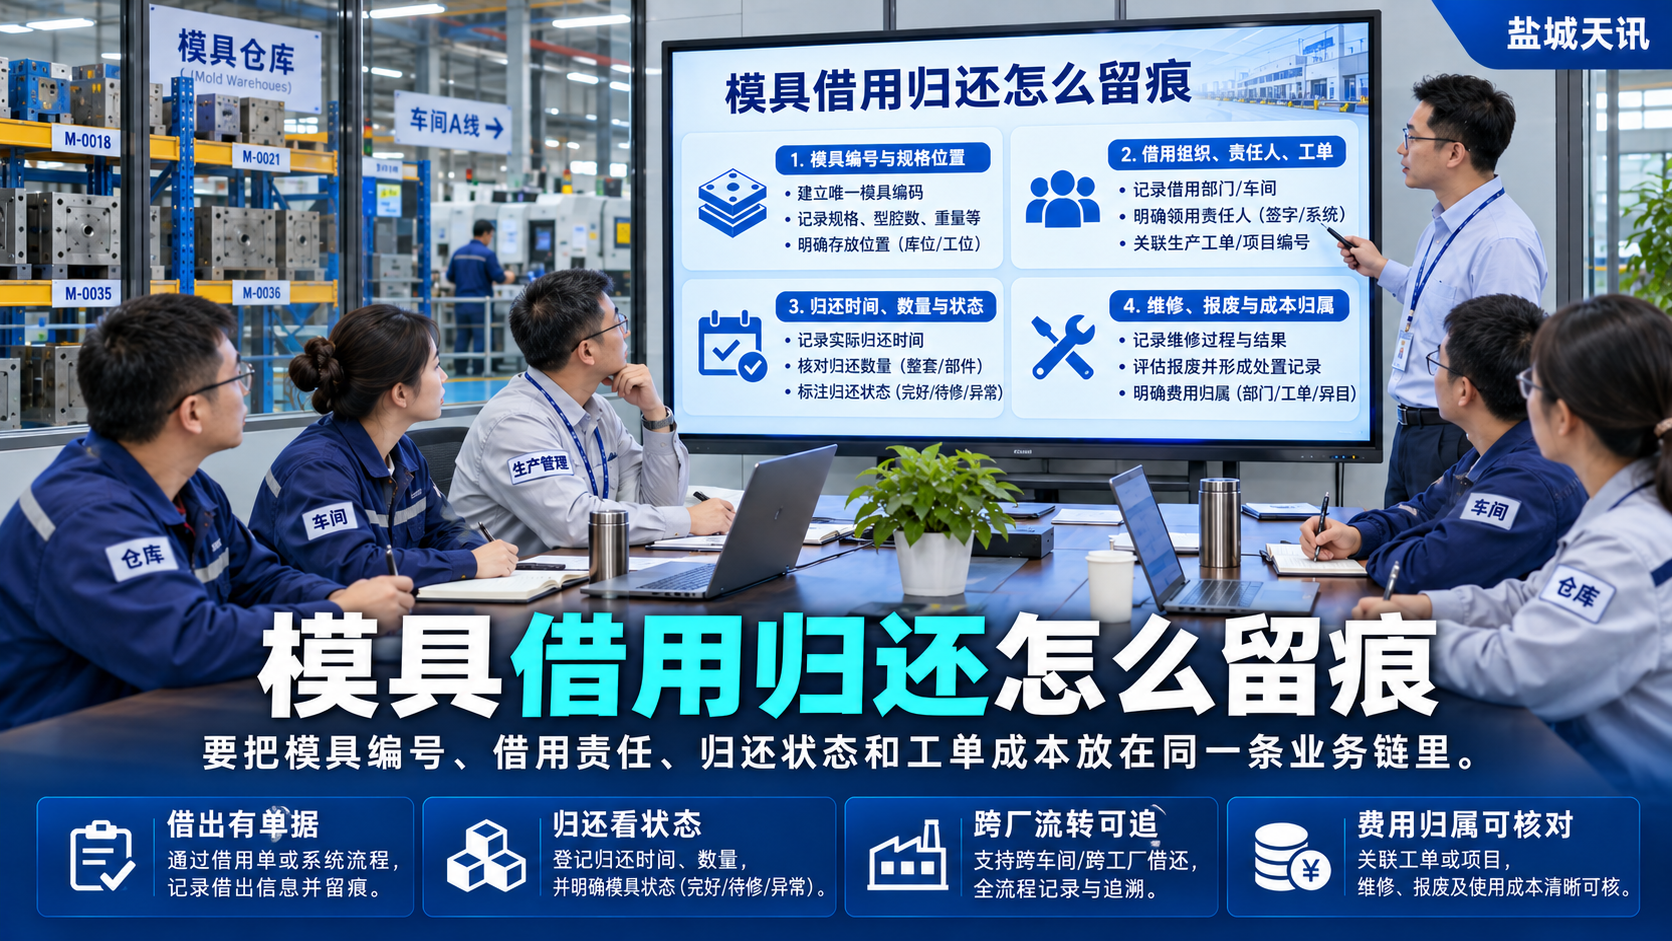
模具在多个车间、仓库或工厂之间流转时,最容易出现三种说法:仓库认为已经借出,车间认为只是临时领用,财务却不知道成本应归到哪个工单。模具台账若只有名称和数量,无法说明当前保管人、使用订单、寿命状态和维修费用。
管理模具先要建立可识别的对象。模具编号、规格、所属组织、存放位置和可用状态应保持一致;借出时记录领用组织、责任人、预计归还时间和对应工单,归还时核对数量、状态、维修或报废情况。临时转借和跨工厂调拨也要留下单据,不能用聊天记录代替正式交接。
成本核算要看企业采用什么规则。有的企业按工单分摊模具费用,有的按使用次数、寿命或维修支出管理。规则未确认前,系统可以先记录使用关系和实际费用,不能自行推断折旧或分摊公式。模具损坏、超期未还或重复领用时,还应能追到责任组织和审批记录。
江苏鑫友盛智能制造科技有限公司的案例资料涉及模具费用按工单分摊、辅材领用、委外和工时成本等场景。它说明模具管理要和生产任务、领料及成本放在同一业务链中;具体寿命参数和分摊口径不能照搬其他项目。
盐城天讯科技咨询服务有限公司可结合制造企业的ERP、仓库和生产成本流程,协助梳理模具台账及流转责任。企业可以带一份模具清单、一次借用归还记录和一个使用工单,先核对实物、单据和成本是否对应。
本文相关咨询
需要进一步了解产品选型与实施方案?
根据企业规模、行业和当前管理问题,获取产品演示、实施规划及全国交付建议。

