
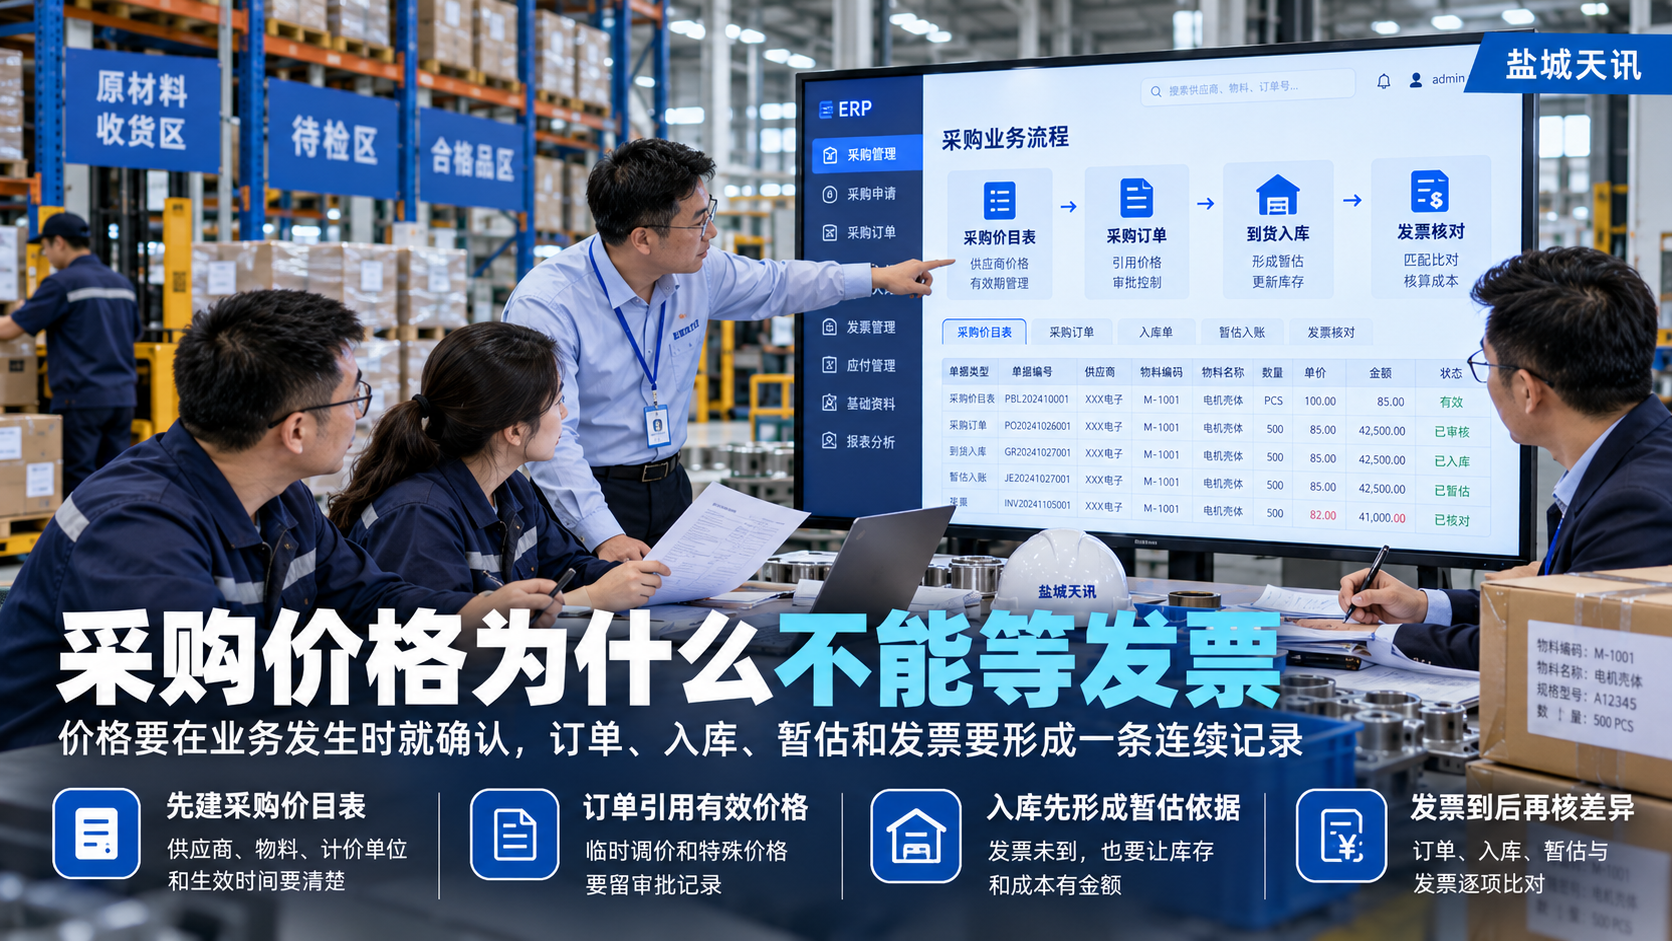
不少制造企业在采购时先收货入库,价格等供应商开票后才最终确认。这样做看似省事,却会让采购、仓库和财务长期使用不同口径:采购不知道订单是否超价,仓库只有数量没有可靠金额,财务月底才能发现价格差异。
盐城法尔机械有限公司的项目资料显示,企业原先存在采购价格确认不及时、仓库发票次月集中汇总、成本核算滞后等问题。项目中通过采购价目表和订单价格管理,使采购业务在发生时就有价格依据,并与后续入库、暂估和财务核算衔接。
要把采购价格管清楚,需要建立一条连续记录。
首先,经过审核的供应商价格要形成价目表或价格协议,并注明物料、供应商、计价单位、生效时间和适用范围。
其次,采购订单应引用有效价格。遇到临时调价、数量阶梯或特殊订单时,应保留审批和变更记录,而不是只修改最终金额。
再次,到货、检验和入库要关联原采购订单。即使发票尚未到达,也应根据企业制度形成暂估依据,使当期库存和成本有可核对的金额。
最后,发票到达后再与订单、入库和暂估数据进行核对。存在差异时,要明确调整原因和处理方式,避免月底依靠人工重新拼表。
具体价格控制、暂估和差异处理规则,需要结合企业会计政策与采购制度配置,不能直接照搬其他公司的口径。
如果企业每月都在追发票、补价格和重新核对成本,可以选一笔真实采购订单,与盐城天讯科技咨询服务有限公司检查从报价、订单、入库到发票的完整链条。
本文相关咨询
需要进一步了解产品选型与实施方案?
根据企业规模、行业和当前管理问题,获取产品演示、实施规划及全国交付建议。

